বাংলাদেশকে ক্যাশলেস অর্থনীতিতে রূপান্তরের পরিকল্পনা নতুন নয়। ২০২৩-২৪ সালের দিকে দেশে বাংলা QR কোডভিত্তিক ডিজিটাল লেনদেনের ধারণা সামনে আসে। লক্ষ্য ছিল ভারতের মতো নগদ অর্থের ব্যবহার কমিয়ে QR কোডের মাধ্যমে সহজ, দ্রুত ও নিরাপদ লেনদেন নিশ্চিত করা। তবে প্রাথমিক পর্যায়ে এই উদ্যোগের ধারণাগত পরীক্ষায় প্রত্যাশিত সাফল্য আসেনি।
পরবর্তী সময়ে সরকার পরিবর্তনের ধারাবাহিকতায় নতুন প্রশাসনের অধীনেও ক্যাশলেস অর্থনীতির পরিকল্পনা আবার গুরুত্ব পায়। যুক্তি হিসেবে বলা হয়, নগদ অর্থ ব্যবস্থাপনায় ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলোর বড় অঙ্কের ব্যয় হয়। বিকাশ-এর মতো বিভিন্ন সেবার মাধ্যমে ডিজিটাল লেনদেন বাড়ানো গেলে সেই খরচ কমানো সম্ভব। তৎকালীন গভর্নর আহসান এইচ মনসুরের সময়েও এ ধরনের উদ্যোগের কথা সামনে এসেছিল।
ক্যাশলেস অর্থনীতি গড়ে তোলার উদ্দেশ্য নিয়ে আপত্তির কিছু নেই। বরং এটি সময়ের দাবি। কিন্তু প্রশ্ন উঠছে, যে প্রযুক্তির মাধ্যমে দেশব্যাপী আর্থিক লেনদেন পরিচালিত হবে, সেটি কতটা প্রস্তুত? এর নিরাপত্তা, স্বচ্ছতা এবং জবাবদিহি নিশ্চিত করা হয়েছে কি?
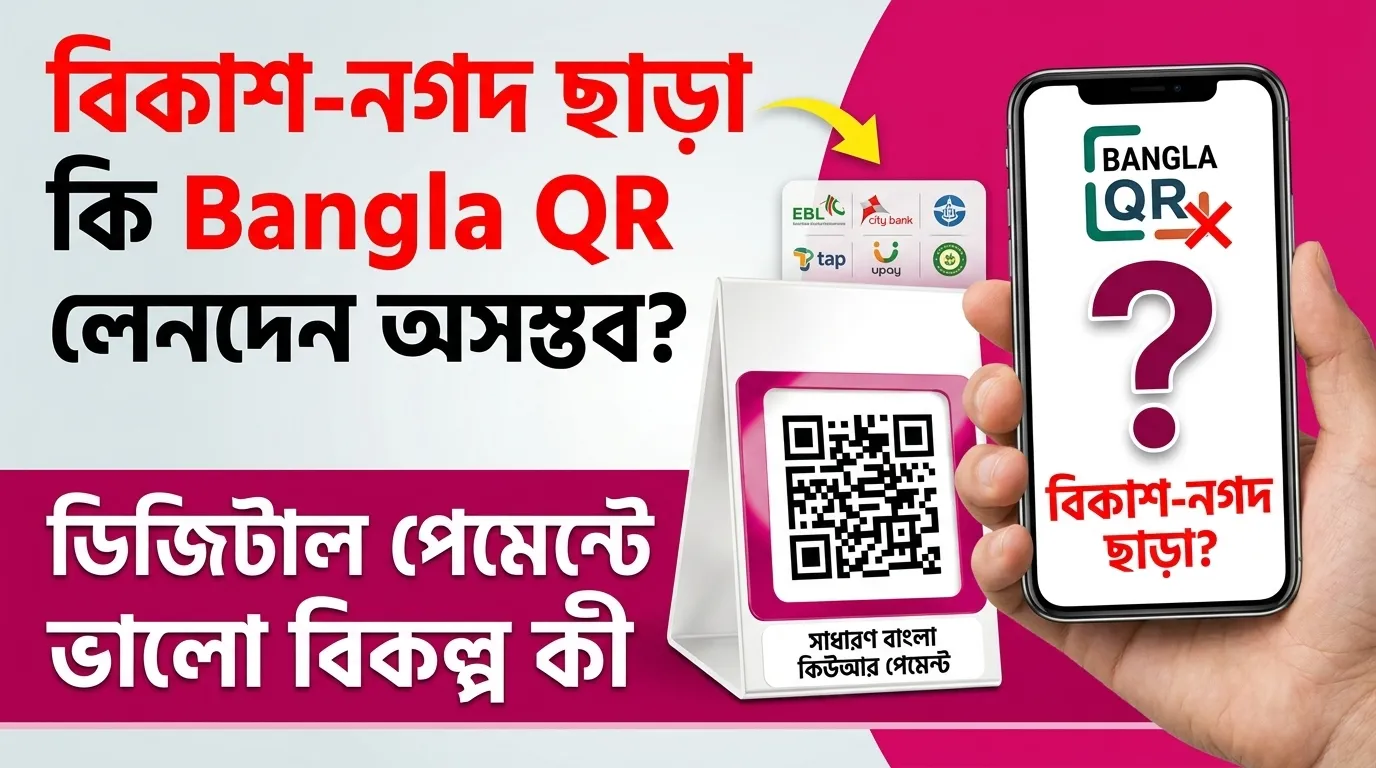
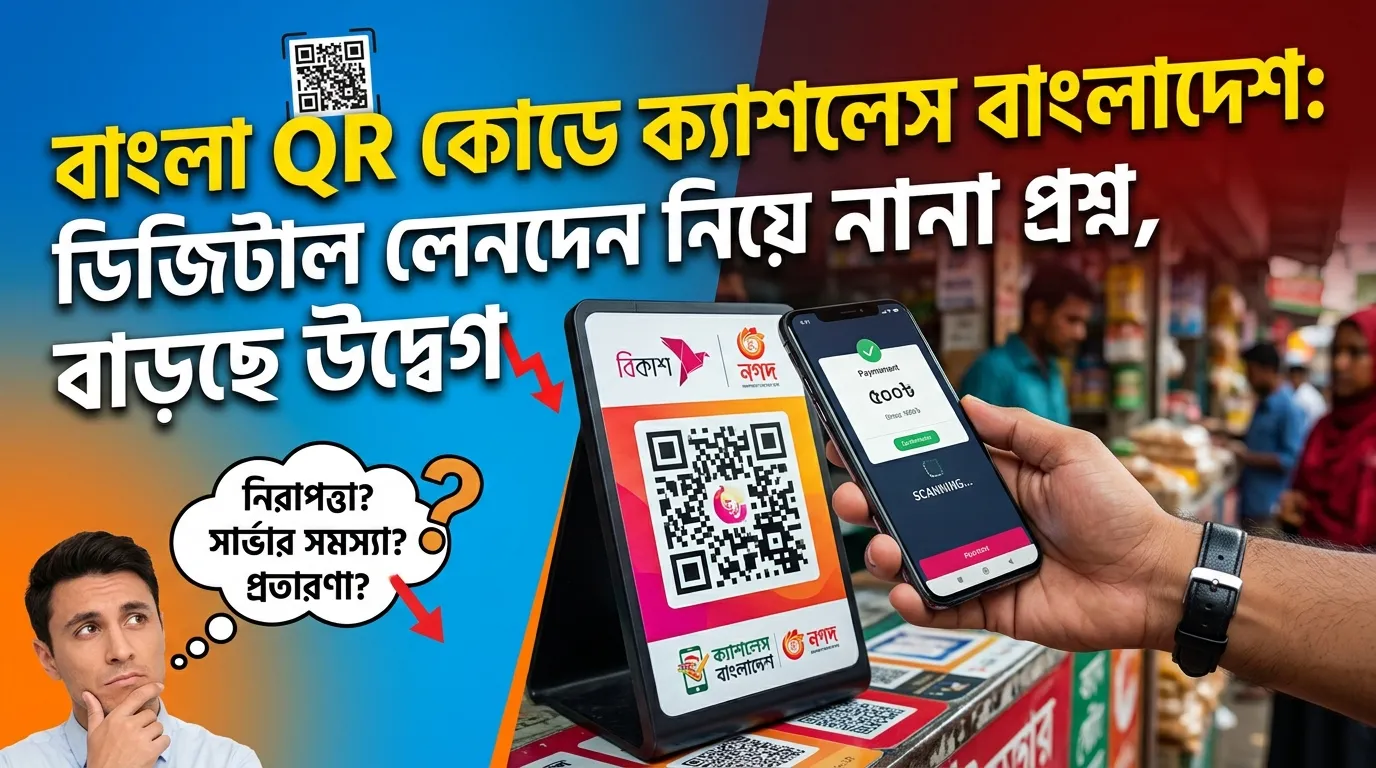
এক দেশ এক QR-এর প্রতিশ্রুতি, বাস্তবে এক দোকানে ২০-২৫টি QR!
বাংলা QR চালুর সময় সবচেয়ে আকর্ষণীয় প্রতিশ্রুতি ছিল 'এক দেশ এক QR'। ধারণাটি ছিল, একজন নাগরিকের যেমন একটি জাতীয় পরিচয়পত্র বা NID থাকবে, তেমনি প্রতিটি ব্যবসাপ্রতিষ্ঠানের জন্য থাকবে একটি নির্দিষ্ট QR কোড। একজন গ্রাহক সেই একটি QR কোড ব্যবহার করেই বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠানের মাধ্যমে পেমেন্ট করতে পারবেন।
এর ফলে দোকানে গিয়ে বিভিন্ন ব্যাংক বা মোবাইল ফাইন্যান্সিয়াল সার্ভিসের একাধিক QR কোড খুঁজতে হবে না। এমনটাই জানানো হয়েছিল।
কিন্তু বাস্তব চিত্র নিয়ে প্রশ্ন উঠেছে। অভিযোগ রয়েছে, অনেক দোকানেই এখনো ২০ থেকে ২৫টি পর্যন্ত আলাদা QR কোড দেখা যায়। অর্থাৎ যে সমস্যার সমাধানের প্রতিশ্রুতি দিয়ে বাংলা QR চালু করা হয়েছিল, সেটি পুরোপুরি দূর হয়নি।
এর পাশাপাশি রয়েছে লেনদেনের অর্থ সমন্বয় বা রিকনসিলিয়েশন ব্যবস্থার দুর্বলতা। কোনো পেমেন্ট আটকে গেলে কিংবা নির্ধারিত হিসাবে অর্থ জমা না হলে গ্রাহক ও ব্যবসায়ীদের দীর্ঘ সময় অপেক্ষা করতে হচ্ছে। কোনো কোনো ক্ষেত্রে আটকে থাকা অর্থ ফেরত পেতে ৪৫ দিন পর্যন্ত সময় লাগার অভিযোগও রয়েছে।
আগে কার্ডের মাধ্যমে পেমেন্ট করতে গিয়ে সমস্যা হলে সংশ্লিষ্ট ব্যাংকের সঙ্গে যোগাযোগ করেই অনেক ক্ষেত্রে সমাধান পাওয়া যেত। কিন্তু বাংলা QR-এর ক্ষেত্রে সমস্যার সমাধান করতে গিয়ে কখনো অ্যাকোয়ারার ব্যাংক, কখনো ইস্যুয়ার ব্যাংক, কখনো পেমেন্ট অ্যাপ, আবার কখনো মার্চেন্টের সঙ্গে যোগাযোগ করতে হচ্ছে। এমনকি কয়েক হাজার টাকা ফেরত পেতেও বাংলাদেশ ব্যাংক পর্যন্ত যোগাযোগ করার পরিস্থিতি তৈরি হচ্ছে বলে অভিযোগ রয়েছে।
এখানে শুধু প্রযুক্তিগত সক্ষমতার ঘাটতিই নয়, স্বচ্ছতা ও গ্রাহকসেবার বিষয়টিও গুরুত্বপূর্ণ হয়ে উঠেছে।
বাংলা QR দিয়ে ক্যাশ আউট: বাড়ছে অপব্যবহারের ঝুঁকি?
বাংলা QR-এর অন্যতম উদ্দেশ্য হলো পণ্য ও সেবার মূল্য ডিজিটাল পদ্ধতিতে পরিশোধ করা। কিন্তু অভিযোগ উঠেছে, কিছু ক্ষেত্রে এই ব্যবস্থাকে ব্যবহার করে ক্যাশ আউটের মতো কার্যক্রম পরিচালিত হচ্ছে।
এটি অত্যন্ত গুরুত্বপূর্ণ একটি বিষয়। কারণ ডিজিটাল পেমেন্ট ব্যবস্থা যদি প্রকৃত পণ্য বা সেবার লেনদেনের পরিবর্তে নগদ অর্থ উত্তোলনের বিকল্প পথে পরিণত হয়, তাহলে পুরো ব্যবস্থার উদ্দেশ্যই প্রশ্নবিদ্ধ হয়ে পড়ে।
গত ১২-১৩ বছরে দেশে আর্থিক লেনদেনের ক্ষেত্রে একটি নির্দিষ্ট নজরদারি ব্যবস্থা গড়ে উঠেছিল। উদাহরণ হিসেবে, নির্দিষ্ট সীমার বেশি নগদ অর্থ উত্তোলনের ক্ষেত্রে গ্রাহকের পরিচয় যাচাইয়ের নিয়ম ছিল। ফলে অর্থ উত্তোলনকারী ব্যক্তিকে শনাক্ত করার অন্তত একটি সুযোগ থাকত।
কিন্তু QR-ভিত্তিক লেনদেনের অপব্যবহার হলে সেই নজরদারি কতটা কার্যকর থাকছে, তা নিয়ে প্রশ্ন তৈরি হয়েছে।
অভিযোগ রয়েছে, কোনো কোনো ক্ষেত্রে প্রত্যন্ত অঞ্চলের মানুষের নামে একাধিক সিম নিবন্ধন করে সেগুলোর মাধ্যমে প্রতিদিন কয়েক লাখ টাকার লেনদেন করা হচ্ছে। এসব অর্থ সীমান্তবর্তী এলাকার নির্দিষ্ট কিছু দোকানের বাংলা QR কোডে পেমেন্ট হিসেবে পাঠানো হচ্ছে।
অভিযোগের আরও গুরুতর দিক হলো, যেসব প্রতিষ্ঠানের মাধ্যমে এসব লেনদেন হচ্ছে, সেগুলোর কোনো কোনোটি দীর্ঘদিন ধরে বন্ধ অথবা তাদের ব্যবসার পরিধির সঙ্গে লেনদেনের পরিমাণের কোনো সামঞ্জস্য নেই। এমন দোকানের মাধ্যমে প্রতিদিন লাখ লাখ টাকার লেনদেন কীভাবে সম্ভব হচ্ছে, সেটি তদন্তের দাবি রাখে।
এ ধরনের অভিযোগ সত্য হলে তা শুধু QR পেমেন্ট ব্যবস্থার দুর্বলতা নয়, বরং অর্থপাচার ও অবৈধ আর্থিক লেনদেনের ঝুঁকির বিষয়টিও সামনে নিয়ে আসে।
প্রযুক্তি চালুর আগে নিরাপত্তা পরীক্ষা কোথায়?
দেশব্যাপী একটি আর্থিক প্রযুক্তি চালুর আগে একাধিক ধাপে পরীক্ষা-নিরীক্ষা করা প্রয়োজন। এর মধ্যে রয়েছে ভালনারেবিলিটি টেস্ট, সিস্টেম স্ট্রেস টেস্ট, ব্যবহারকারীর অভিজ্ঞতা যাচাই, নিরাপত্তা অডিট এবং নিয়মিত মনিটরিং।
কোনো প্রযুক্তি শুধু চালু করলেই দায়িত্ব শেষ হয়ে যায় না। সেটি বাস্তবে কতটা কার্যকর, কোথায় দুর্বলতা রয়েছে এবং সমস্যা দেখা দিলে কত দ্রুত সমাধান করা সম্ভব—এসব বিষয় নিশ্চিত করতে হয়।
বাংলা QR-এর ক্ষেত্রেও একই ধরনের প্রস্তুতি ও জবাবদিহি থাকা জরুরি। প্রয়োজনে অতিরিক্ত জনবল নিয়োগ করে নিয়মিত অডিট পরিচালনা করতে হবে। আর যদি কোনো প্রতিষ্ঠান প্রয়োজনীয় প্রযুক্তিগত সক্ষমতা অর্জন করতে না পারে, তাহলে সেই সীমাবদ্ধতা স্বীকার করে ব্যবস্থা উন্নত করার উদ্যোগ নিতে হবে।
কারণ অপর্যাপ্ত প্রস্তুতি নিয়ে একটি প্রযুক্তি দেশব্যাপী চালু করলে তার প্রভাব শুধু একটি ব্যাংক বা প্রতিষ্ঠানের ওপর পড়ে না; পুরো আর্থিক ব্যবস্থার ওপরই এর প্রভাব পড়তে পারে।
পার্সোনাল বাংলা QR: নতুন উদ্যোগে আসলে লাভ কী?
গত ১ নভেম্বর থেকে আর্থিক প্রতিষ্ঠানগুলোকে পার্সোনাল বাংলা QR চালুর ব্যবস্থা করার নির্দেশ দেওয়া হয়েছে বলে জানা গেছে। তবে নির্ধারিত সময়ের মধ্যে পাঁচ-ছয়টির বেশি প্রতিষ্ঠান এই সেবা চালু করতে পারেনি বলে অভিযোগ রয়েছে।
যেসব প্রতিষ্ঠান এখনো এটি চালু করেনি, তাদের ক্ষেত্রে বিষয়টি ভিন্নভাবে দেখার সুযোগ রয়েছে। প্রয়োজনীয় প্রস্তুতি ছাড়া তড়িঘড়ি করে একটি অসম্পূর্ণ প্রযুক্তি চালু করার চেয়ে আগে সক্ষমতা তৈরি করা বেশি গুরুত্বপূর্ণ।
তবে যেসব প্রতিষ্ঠান পার্সোনাল QR চালু করেছে, তাদের উদ্যোগও ইতিবাচকভাবে মূল্যায়ন করা উচিত। একই সঙ্গে এর কার্যকারিতা ও নিরাপত্তা নিশ্চিত করাও জরুরি।
কিন্তু সবচেয়ে বড় প্রশ্ন হলো, পার্সোনাল QR চালুর মাধ্যমে সাধারণ মানুষ আসলে কী বাড়তি সুবিধা পাবেন?
শুধু মোবাইল নম্বরের পরিবর্তে QR কোড স্ক্যান করে টাকা পাঠানোই যদি এর প্রধান সুবিধা হয়, তাহলে সেটিকে নতুন প্রযুক্তিগত অগ্রগতি হিসেবে দেখার সুযোগ কতটুকু?
আর একজন ব্যক্তি যদি একাধিক QR কোড তৈরি বা ব্যবহার করতে পারেন, তাহলে 'এক দেশ এক QR' ধারণার বাস্তবায়নই বা কীভাবে সম্ভব?
ক্যাশলেস বাংলাদেশ গড়তে হলে আগে নিশ্চিত করতে হবে স্বচ্ছতা ও নিরাপত্তা
বাংলাদেশকে ক্যাশলেস অর্থনীতির দিকে এগিয়ে নেওয়া নিঃসন্দেহে একটি গুরুত্বপূর্ণ লক্ষ্য। কিন্তু সেই লক্ষ্য অর্জনের জন্য শুধু নতুন প্রযুক্তি চালু করাই যথেষ্ট নয়। প্রয়োজন কার্যকর অবকাঠামো, শক্তিশালী নিরাপত্তাব্যবস্থা, স্বচ্ছ লেনদেন, দ্রুত অভিযোগ নিষ্পত্তি এবং জবাবদিহি নিশ্চিত করা।
বাংলা QR-এর মাধ্যমে ডিজিটাল লেনদেন বাড়ানোর উদ্যোগকে সফল করতে হলে প্রথমেই এর বিদ্যমান দুর্বলতাগুলো চিহ্নিত করতে হবে। একই সঙ্গে QR কোডের অপব্যবহার, সন্দেহজনক লেনদেন এবং প্রকৃত ব্যবসার সঙ্গে অসামঞ্জস্যপূর্ণ আর্থিক কার্যক্রমের বিষয়ে কার্যকর তদন্ত ও নজরদারি প্রয়োজন।
একটি প্রযুক্তি দেশের আর্থিক ব্যবস্থাকে সহজ করার পরিবর্তে যদি গ্রাহকের ভোগান্তি বাড়ায় এবং অনিয়মের নতুন সুযোগ তৈরি করে, তাহলে সেই প্রযুক্তির বাস্তবায়ন পদ্ধতি পুনর্বিবেচনা করা জরুরি।
তাই প্রশ্নটি সাধারণ মানুষের কাছে নয়; বরং নীতিনির্ধারক, বাংলাদেশ ব্যাংক এবং দেশের আর্থিক খাতের দায়িত্বশীল ব্যক্তিদের কাছে।
**বাংলা QR কি সত্যিই এক দেশ এক QR-এর প্রতিশ্রুতি বাস্তবায়ন করতে পারছে? নাকি পর্যাপ্ত প্রস্তুতি ও নজরদারির অভাবে ক্যাশলেস বাংলাদেশ গড়ার উদ্যোগই নতুন সমস্যার জন্ম দিচ্ছে?**