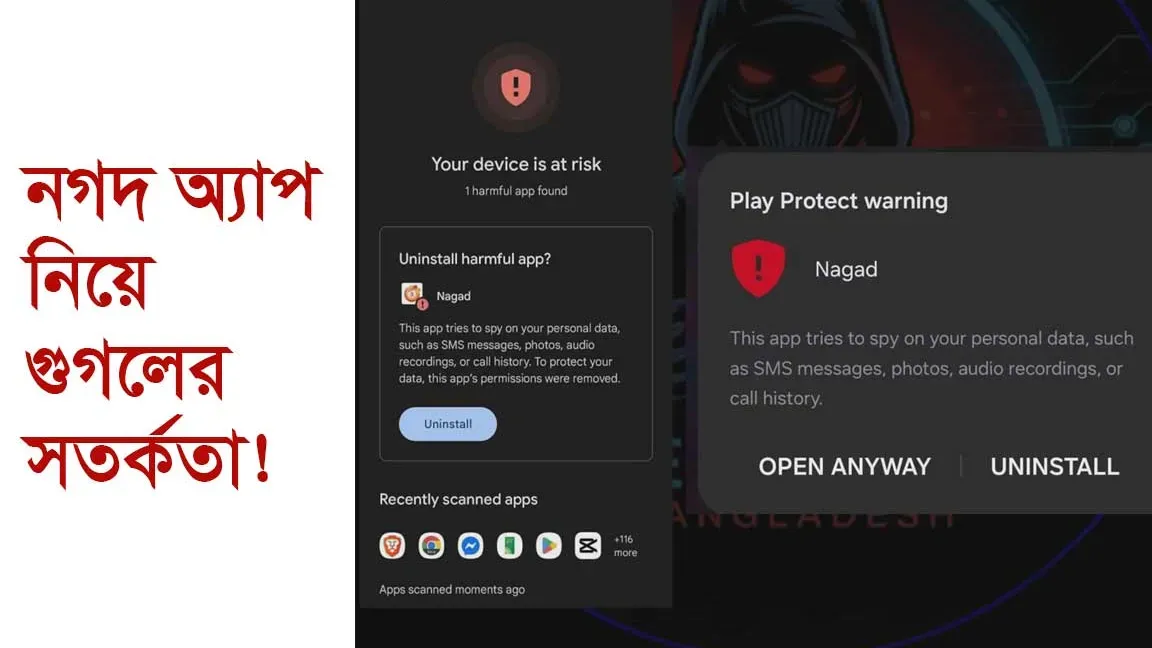
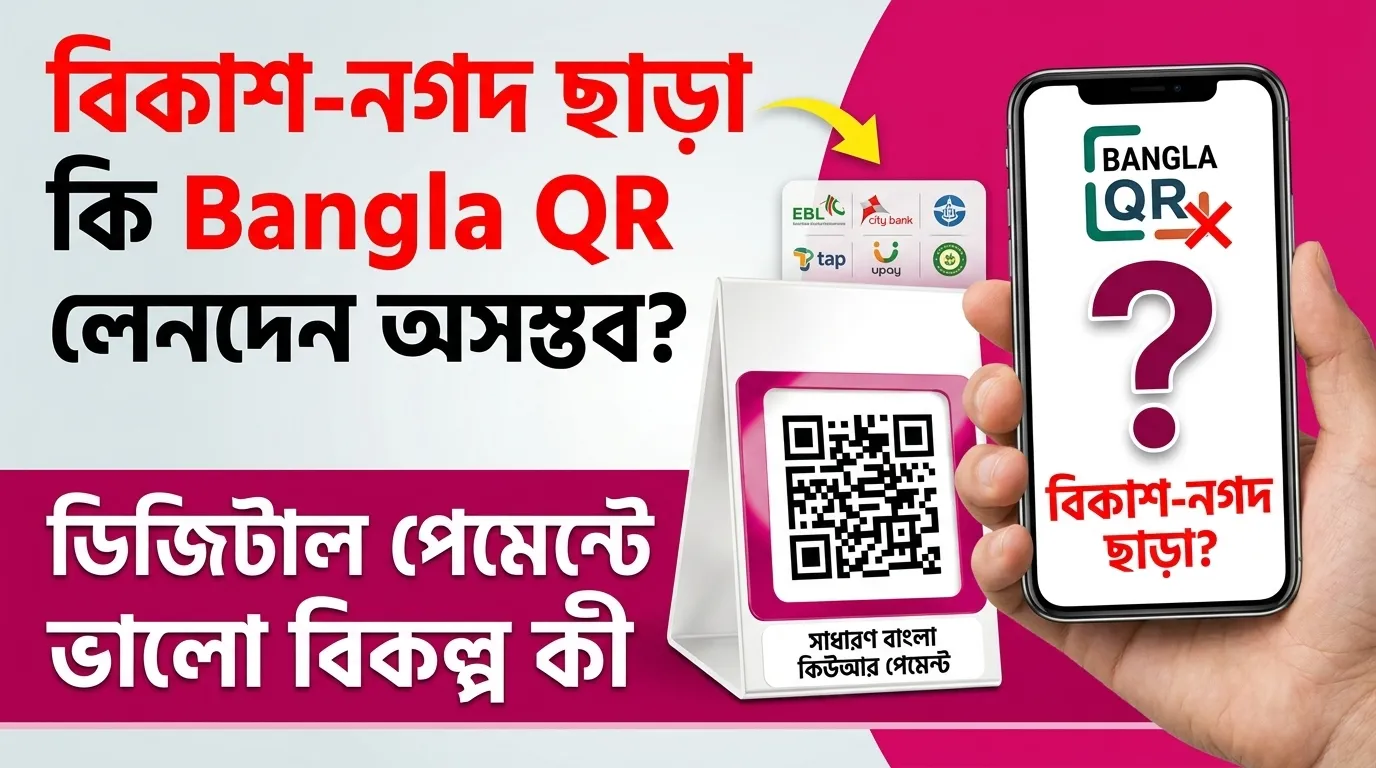
শুরু থেকেই সর্বজনীন 'বাংলা কিউআর' বাস্তবায়নের ক্ষেত্রে বিকাশ এবং নগদের অনীহা চোখে পড়ার মতো। অথচ ক্যাশলেস বাংলাদেশ গড়তে বাংলা কিউআর ছিল সবচেয়ে যুগান্তকারী পদক্ষেপ। অন্ধভাবে বিকাশ ও নগদের পেছনে না ছুটে, এখন আমাদের প্রত্যেকের উচিত দেশের ব্যাংকিং অ্যাপসগুলোর সর্বোচ্চ ব্যবহার নিশ্চিত করা।
বিকাশ-নগদ ছাড়া কি Bangla QR লেনদেন অসম্ভব?
অনেকেই দাবি করেন—"বাংলাদেশে এমএফএস (MFS) ছাড়া দৈনন্দিন ডিজিটাল লেনদেন অসম্ভব।" এই দাবির সাথে আমি বিন্দুমাত্র একমত নই। আপনি চাইলে কোনো বিকাশ-নগদ ছাড়াই কেবল ব্যাংকিং অ্যাপ দিয়ে দৈনন্দিন সব আর্থিক লেনদেন অনায়াসে চালিয়ে নিতে পারেন।
যাদের মূল ব্যাংক অ্যাকাউন্ট আছে তাদের হিসাব আলাদা; কিন্তু যাদের কোনো ব্যাংক অ্যাকাউন্ট নেই, তারাও যে ব্যাংকিং অ্যাপের মাধ্যমে এমএফএস-এর চেয়ে বহুগুণ ভালো ও সাশ্রয়ী সেবা পেতে পারেন—চলুন তার একটি বাস্তব তুলনা দেখে নেওয়া যাক।
একদিকে ইসলামী ব্যাংক বাংলাদেশ পিএলসি-এর ‘সেলফিন’ (Cellfin) এবং ব্যাংকিং ব্যাকেন্ডের অন্যতম সেরা এমএফএস ডাচ-বাংলা ব্যাংকের ‘রকেট’ (Rocket); অন্যদিকে প্রচলিত বিকাশ ও নগদ।
কেন বিকাশ-নগদের চেয়ে সেলফিন ও রকেট এগিয়ে?
১. অ্যাকাউন্ট খোলা: বিকাশ ও নগদ খুলতে ব্যাংক অ্যাকাউন্টের প্রয়োজন হয় না।
ঠিক তেমনি, সেলফিন বা রকেট অ্যাকাউন্ট খুলতেও কোনো পূর্ববর্তী ব্যাংক অ্যাকাউন্টের প্রয়োজন নেই। ঘরে বসেই জাতীয় পরিচয়পত্র (NID) দিয়ে কয়েক মিনিটে সেলফিন ও রকেট খোলা যায়।
২. সেবার পরিধি: বিকাশ ও নগদে যত ধরনের ইউটিলিটি বিল পে, রিচার্জ কিংবা মার্চেন্ট পেমেন্ট সুবিধা আছে—সেলফিন ও রকেটে ঠিক একই সুবিধা রয়েছে। এছাড়া সেলফিনের মাধ্যমে সরকারি বিভিন্ন ফি ও চালান আরও সহজে পরিশোধ করা যায়।
৩. খরচের সাশ্রয় ও ক্যাশ আউট: বিকাশ ও নগদে প্রতি হাজারে ক্যাশ আউট চার্জ প্রায় ১৫ থেকে ২০ টাকা পর্যন্ত কাটা হয়। সেলফিনের ব্যালেন্স দেশের যেকোনো ইসলামী ব্যাংকের এটিএম বুথ, শাখা বা উপশাখা থেকে সম্পূর্ণ বিনা খরচে (০% চার্জে) ক্যাশ আউট করা যায়।
রকেটের ক্ষেত্রেও ডাচ-বাংলা ব্যাংকের হাজার হাজার বুথ থেকে ক্যাশ আউট চার্জ হাজারে মাত্র ৯ টাকা (অ্যাপ দিয়ে), যা সাধারণ বিকাশ-নগদের প্রায় অর্ধেক।
৪. ফ্রি আন্তঃলেনদেন: সেলফিন টু সেলফিন লক্ষ লক্ষ টাকা দেশের এক প্রান্ত থেকে অন্য প্রান্তে সম্পূর্ণ ফ্রিতে লেনদেন করা যায়।
৫. আন্তর্জাতিক ব্যবহার ও ডুয়েল কারেন্সি ভার্চুয়াল কার্ড: সেলফিন অ্যাকাউন্ট খোলার সাথে সাথেই সম্পূর্ণ ফ্রিতে একটি ভার্চুয়াল ডুয়েল কারেন্সি ভিসা কার্ড পাওয়া যায়, যা দিয়ে পাসপোর্ট অ্যান্ডোর্সমেন্ট সাপেক্ষে আন্তর্জাতিক লেনদেন ও অনলাইন কেনাকাটা করা যায়। বিকাশ বা নগদ এমন সুবিধা দেয় না। তাছাড়া সেলফিন প্রবাসে বসেও সরাসরি বিদেশি নম্বর দিয়ে ব্যবহার ও নিয়ন্ত্রণ করা যায়।
৬. অন্য ব্যাংকে তাৎক্ষণিক ফান্ড ট্রান্সফার: সেলফিন থেকে NPSB, BEFTN এবং RTGS-এর মাধ্যমে দেশের যেকোনো ব্যাংকে সরাসরি টাকা পাঠানো যায়। যেখানে সর্বোচ্চ খরচ মাত্র ১০ টাকা (আরটিজিএসে বড় অঙ্কের জন্য ১০০ টাকা)।
৭. গ্রাহকসেবা ও নির্ভরতা: বিকাশ বা নগদে জটিল কোনো সমস্যা হলে নির্দিষ্ট কাস্টমার কেয়ার সেন্টারে ধর্না দিতে হয়। অন্যদিকে সেলফিনের পেছনে রয়েছে ইসলামী ব্যাংকের বিশাল নেটওয়ার্ক—প্রত্যেকটি শাখা ও উপশাখা একেকটি সাপোর্ট পয়েন্ট। রকেটের ক্ষেত্রেও দেশজুড়ে বিস্তৃত ডাচ-বাংলা ব্যাংকের শাখা ও ফাস্ট ট্র্যাকগুলোতে সরাসরি সমাধান পাওয়া যায়।
৮. অ্যাকাউন্ট ছাড়া টাকা পাঠানো (Cash by Code): প্রাপকের কোনো ব্যাংক বা সেলফিন অ্যাকাউন্ট না থাকলেও সেলফিনের ‘ক্যাশ বাই কোড’ সুবিধার মাধ্যমে তাঁর নম্বরে টাকা পাঠিয়ে দেওয়া যায়, যা তিনি বুথ থেকে পিন কোড দিয়ে তুলে নিতে পারেন। এছাড়া সরাসরি রকেট, বিকাশ বা উপায়ের মতো ওয়ালেটেও সেলফিন থেকে ফান্ড ট্রান্সফার সম্ভব।
৯. স্মার্ট ব্যাংকিং সংযোগ: ভবিষ্যতে যদি ইসলামী ব্যাংকে কোনো সেভিংস বা চলতি অ্যাকাউন্ট খোলেন, তা সরাসরি সেলফিনের সাথে ট্যাগ করে নিতে পারবেন। অর্থাৎ একই অ্যাপে ব্যাংক অ্যাকাউন্ট ও ওয়ালেট—দুটোর স্বাধীন সুবিধাই একসঙ্গে মিলবে।
গ্রাহক বা সাধারণ ব্যবহারকারীদের মতে, আমরা প্রযুক্তির সুবিধা নেব, কিন্তু অযৌক্তিক খরচের ফাঁদে পা দেব না। যেখানে ব্যাংকিং চ্যানেল ও আধুনিক অ্যাপগুলো আমাদের সবচেয়ে সাশ্রয়ী, নিরাপদ ও বৈশ্বিক সেবা দিচ্ছে, সেখানে অতিরিক্ত চার্জ দিয়ে কেন আমরা শুধু নির্দিষ্ট কিছু ওয়ালেটের ওপর নির্ভরশীল থাকব?